
Reforma TVA în agricultură: Grâul, porumbul și floarea-soarelui rămân la 8%, iar orzul și rapița trec la 12%
Guvernul Republicii Moldova propune un regim fiscal diferențiat pentru produsele agricole, prin menținerea temporară a cotei reduse de TVA de 8% pentru grâu, porumb și floarea-soarelui și aplicarea cotei de 12% pentru orz, rapiță și majoritatea celorlalte produse agricole. Reforma prevede și introducerea mecanismului de taxare inversă, însă lasă deschise întrebări privind recuperarea TVA acumulate de agricultori.
Prevederile se regăsesc în avizul Guvernului asupra amendamentelor la proiectul de lege privind simplificarea legislației fiscale și vamale, transmite Mesaj.md, cu referire la bani.md.
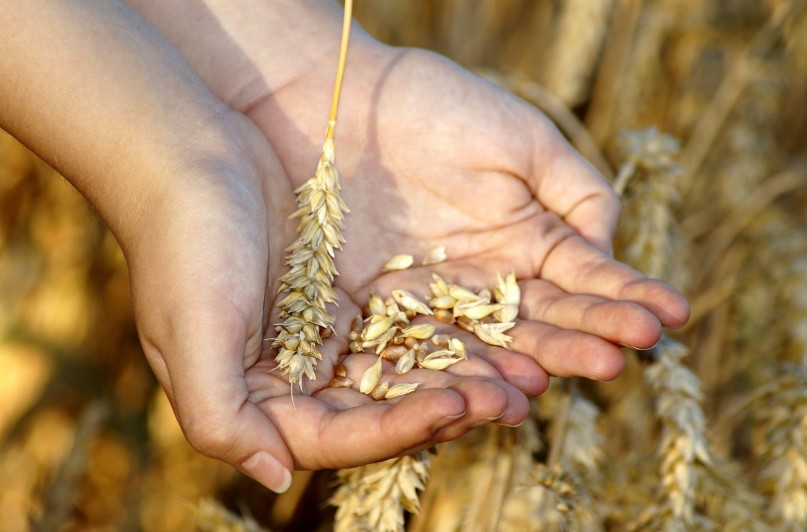
Executivul a acceptat parțial amendamentul privind menținerea cotei reduse de TVA pentru culturile cerealiere și oleaginoase, limitând facilitatea la grâu, porumb și floarea-soarelui, până la 1 ianuarie 2028. Orzul și rapița nu au fost incluse în această categorie, deși sunt culturi importante pentru agricultura Republicii Moldova și pentru exporturi.
Potrivit justificării Guvernului, majorarea cotei TVA de la 8% la 12% pentru majoritatea produselor agricole urmărește delimitarea bunurilor alimentare de primă necesitate de celelalte produse. Totuși, documentul nu explică distinct criteriile în baza cărora unele culturi beneficiază de regimul tranzitoriu, iar altele sunt excluse.
O altă problemă vizează recuperarea TVA acumulate de producătorii agricoli. Guvernul a respins un amendament care prevedea restituirea integrală și obligatorie a sumelor acumulate timp de cel puțin trei ani, precum și reducerea termenelor de rambursare.
În schimb, autoritățile intenționează să modifice Regulamentul privind restituirea TVA, aprobat prin Hotărârea Guvernului nr. 93/2013, pentru a extinde posibilitățile de rambursare a sumelor documentate electronic. Cu toate acestea, potrivit analizei citate, documentul nu stabilește expres obligația de restituire a TVA în termen de 21 de zile.
Mecanismul taxării inverse presupune că, în cazul tranzacțiilor cu grâu, porumb și floarea-soarelui între companii înregistrate ca plătitoare de TVA, furnizorul va emite factura fără TVA, iar cumpărătorul va calcula și va declara taxa conform procedurii aplicabile.
Deși mecanismul elimină transferul efectiv al TVA între cele două companii pentru tranzacția respectivă, acesta nu soluționează automat problema taxei achitate anterior de agricultori pentru îngrășăminte, motorină, utilaje și alte bunuri sau servicii necesare producției.
Proiectul permite furnizorilor să solicite restituirea TVA aferente operațiunilor supuse taxării inverse, inclusiv pentru anumite sume suportate în 2026. Totuși, lipsa unui termen expres de rambursare poate menține incertitudinile privind perioada în care producătorii își vor putea recupera banii.
În aceste condiții, agricultorii care cultivă mai multe tipuri de cereale și plante oleaginoase ar putea fi nevoiți să gestioneze regimuri fiscale diferite în cadrul aceleiași afaceri. Aplicarea unor cote distincte, alături de procedurile de taxare inversă și de restituire a TVA, ar putea spori complexitatea administrării fiscale.
Guvernul susține că veniturile suplimentare obținute prin majorarea cotei TVA vor fi direcționate către susținerea sectorului agricol prin alte mecanisme decât facilitățile fiscale. În prevederile analizate nu sunt însă indicate sumele concrete care vor fi alocate și nici modalitatea exactă prin care agricultorii vor beneficia de acest sprijin.
Principalele semne de întrebare vizează impactul diferențierii cotelor asupra producătorilor agricoli, predictibilitatea regimului fiscal și capacitatea acestora de a recupera într-un termen rezonabil TVA acumulată în procesul de producție.


Comentarii ()